結論から書きます。
2022年の手取り:406万円。2023年(転職1年目)の手取り:662万円。年間+256万円、手取りで1.6倍になりました。
大企業(電力大手)から大企業(通信大手)への転職で起きた変化です。ただし内定までに、僕は2度、落とされています。その全記録を、家計簿8年分とともに公開します。
この記事の結論
① 転職で手取りは406万円→662万円(年+256万円)
② 増えた理由は努力ではなく「給与制度の差」(住宅手当・残業単価・制度設計)
③ 2度落ちて3度目の内定。数字は全部、家計簿8年分の実数
書いてる人:30代パパ/電力大手で約7年→通信大手で4年目/1児の父。家計簿は2018年から自分で管理。 詳しい経歴
この記事でわかること
- 大企業→大企業の転職で、手取りは本当に増えるのか
- 2度落ちた後でも、内定を取れた理由
- 「+256万円」の中身:3つの構造
- 時短勤務にしても、手取りは維持できるのか
1度目の落選:2021年9月、最終面接で落ちた
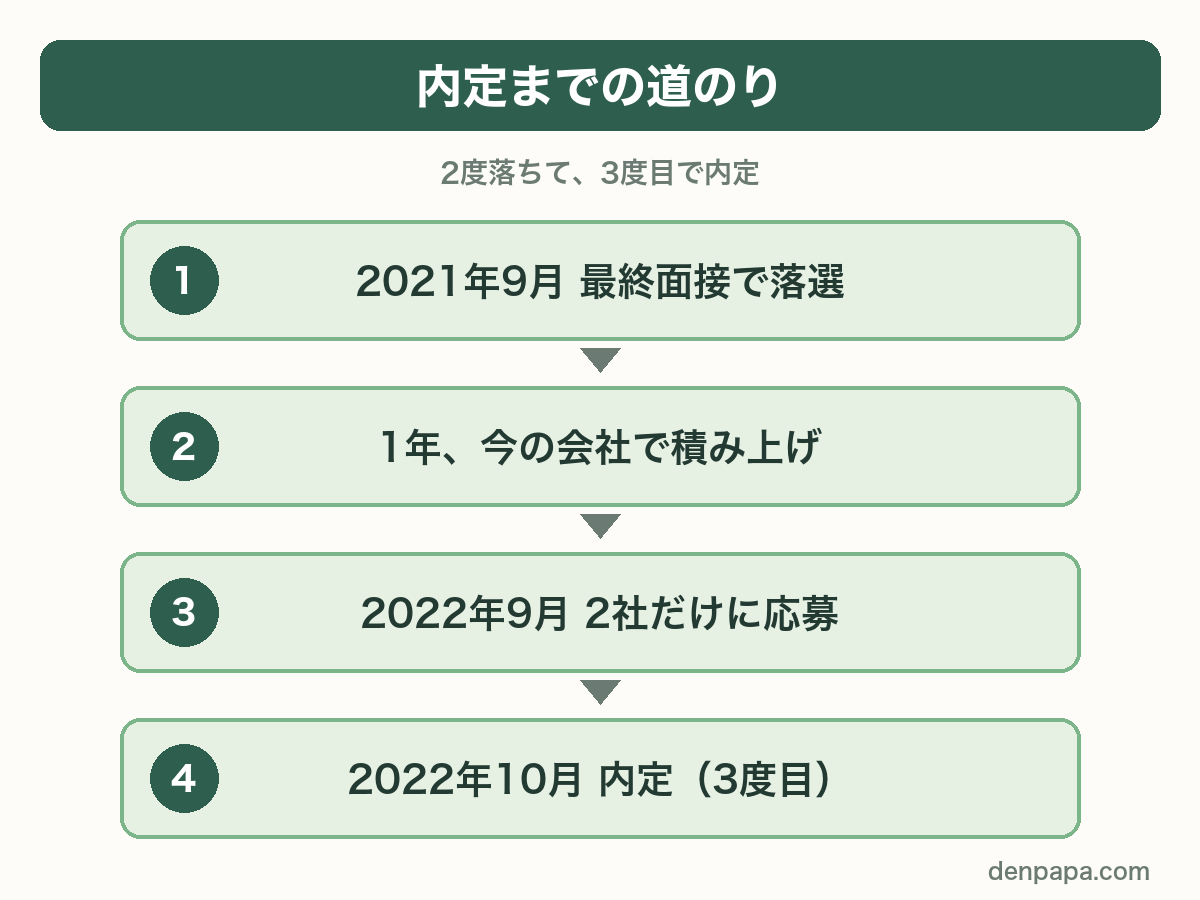
最初の応募は2021年9月、20代後半。エージェントの紹介で書類を出しました。書類と1次面接は通過、最終面接で不合格。
 デンパパ
「だったら、今いる場所でもう一段スキルを積もう」
20代のうちなら、今の会社でやれることはまだある。転職活動は1年保留と決めました。
1年間スキルを積んで分かった「構造の壁」
2022年。スキルは積め、任される範囲も広がった。でも給与構造は1ミリも変わらなかった。
- 月の残業50時間以上
- 本社勤務で会議が多く、手を動かすのは深夜
- 給与の約32%が時間外手当(2022年実績)
- 基本給はほぼ動かず、残業代だけが上下
1歳半の子どもの寝顔の横で、深夜に会議資料を作る。その違和感を毎晩飲み込んでいました。
構造の中でいくら頑張っても、構造そのものは変わらない。
妻の一言:「あなたが決めたことなら、それでいい。」
「もう一度、転職を考えたい」。妻は最後まで聞いて、ひとことだけ。
「あなたが決めたことなら、それでいい。」
このひとことで、方針が決まりました。
- 高給狙いでリスクは取らない
- スタートアップで一発当てにいかない
- 「今と同じ給与で、家族時間を取り戻せる場所」を1つ見つける
制約があると選択肢が絞れる。転職の目的が、ようやく明確になった瞬間でした。
2度目の落選と、3度目の内定(2022年秋)
2022年9月、リクルートエージェントで再始動。応募は2社だけ。1年前に落ちた通信大手(再挑戦)と、業界トップのエネルギー業界の大手です。
「2度目は無謀では」と何度も思いました。でもエージェントの「前回の評価は残っている」で覚悟を決めました。
| 応募先 | 結果 |
|---|---|
| エネルギー業界の大手 | 最終面接で落選(2度目の不合格) |
| 通信大手(再挑戦) | 内定(2022年10月末) |
応募から内定まで約2ヶ月。応募2社、内定1社。「自分が活きる場所を1つ見極めて、集中する」やり方で、2度落ちた末に勝てました。
👉 詳しくは 「応募社数2社で内定。転職を決めた『3つの見極め』」 で書きました。
結果:手取り406万→662万、年間+256万円
転職翌年の家計簿に並んだ数字です。
| 年 | 会社 | 額面年収 | 手取り |
|---|---|---|---|
| 2022 | 電力大手(最終年) | 728万円 | 406万円 |
| 2023 | 通信大手(1年目) | 874万円 | 662万円 |
| 差分 | — | +146万円 | +256万円 |
※本記事の「手取り」は家計簿上の「振込額」ベースです。税金・社会保険料に加え、持株会・社内預金・財形・ローン返済・社宅家賃など給与天引きの全項目を差し引いた後の金額で、一般的な「額面−税・社会保険料」の手取りとは定義が異なります。前職は天引き項目が多く(年140〜230万円)、現職は少ない(年50〜60万円)ため、その差も増加分に含まれます。税・社会保険料のみを引いた比較では2022年約571万円→2023年約713万円(+約140万円)です。
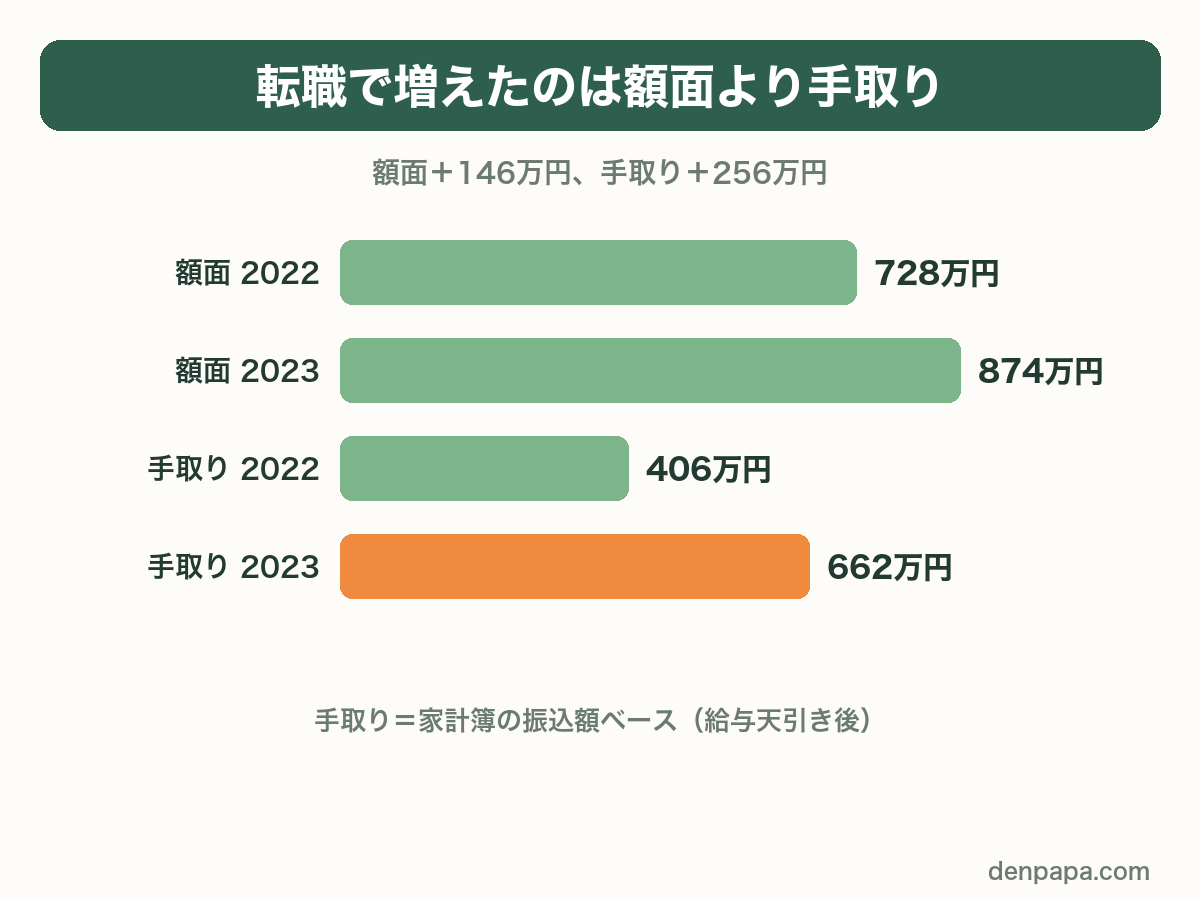
額面+146万円に対し、手取りは+256万円。ただし前職で天引きしていた貯蓄・返済・社宅家賃(年約110万円)がなくなった分も含まれます。除いた実力ベースの増加は約+110〜140万円。それでも毎月+9万円以上が手元に残るようになりました。
デンパパ生活を変えるのは額面ではなく手取り。そしてこれは偶然ではなく、背景に3つの構造があります。
「手取り1.6倍」を生んだ3つの構造
構造1:住宅手当の仕組みが違う
結論:「社宅補助」と「住宅手当」では、手取りに与える効果が大きく違います。
| 前職(電力大手) | 現職(通信大手) | |
|---|---|---|
| 形式 | 借り上げ社宅 | 住宅手当 |
| 金額 | 自己負担は家賃の2割ほど(大半は会社負担) | 年間約100万円 |
| 支給タイミング | 家賃から差し引き | 賞与に上乗せ |
| 効果 | 家賃が下がる | 収入が増える |
正直に補足すると、住居コスト単体では非課税で会社負担の大きい借り上げ社宅が有利でした。それでも手取り総額が増えた内訳は、後述の額面分解の通りです。
👉 両制度の損得の詳細は 住宅手当と借り上げ社宅、得なのはどっち?両方使った僕の答え で書きました。
構造2:残業の「単価」と「総量」が変わった
結論:1時間あたりの残業代が約1.2倍、しかも残業時間自体が大幅に減りました。
- 前職
残業手当は年俸ベース。月60時間以上が当たり前
- 現職
基本給ベースで単価は約1.2倍。残業は月20〜30時間
「残業を減らすと給料が下がる」構造が、「減らしても維持される」構造に変わった。
家族時間を増やすことが、収入減につながらなくなりました。
構造3:給与制度そのものの設計が違う
結論:基本給・賞与・手当の「設計」が、僕の経験を評価する形になっていた。額面+146万円の内訳はこうです。
- ① 住宅手当
+約120万円(額面)
- ② 残業
単価は1.2倍だが総量が減り ▲約77万円
- ③ 給与制度の設計差
基本給・賞与・業績連動手当で+約100万円
- ④ 天引き構造の変化
貯蓄・返済・社宅家賃がなくなり、手取りに+約110万円
努力でも運でもなく「制度の設計」だけで生まれたのが③の+約100万円。中身は基本給のベース、賞与の支給月数、職種別・業績連動手当の仕組みです。
給与は、努力よりも「制度」で決まる。これが転職して一番痛感したことです。
8年分の家計簿で見える、本当の転換点
家計簿8年分をグラフにしました。
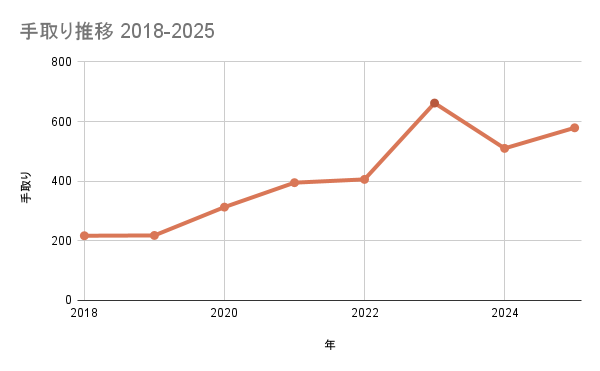
3つのフェーズに分かれています。
| 年 | 手取り | フェーズ |
|---|---|---|
| 2018 | 217万円 | 安定期(電力大手) |
| 2019 | 218万円 | 安定期 |
| 2020 | 313万円 | 安定期(残業と天引き貯蓄で上下) |
| 2021 | 395万円 | 安定期 |
| 2022 | 406万円 | 安定期 最終年 |
| 2023 | 662万円 | 転換点(通信大手1年目) |
| 2024 | 510万円 | 時短勤務開始 |
| 2025 | 579万円 | 時短→7月にフルタイム復帰 |
※上表の手取りは家計簿上の「振込額」ベース(税・社会保険料に加え、持株会・財形・社内預金・ローン返済・社宅家賃など給与天引き後の金額)です。一般的な「額面−税・社会保険料」の手取りとは定義が異なり、前職は天引きが多かったぶん見かけ上低く出ています。
安定期(2018-2022):伸びの大半は残業手当だった
電力大手の5年間で手取りは217万円→406万円。ただし伸びの大半は残業手当で、2022年は時間外手当が約32%。収入の3分の1は「自分の時間を売って」得たお金でした。
転換点(2023):構造が変わった瞬間
転職した年に手取りは662万円へ。1年で+256万円。残業を減らしても、収入は増えました。
時短期(2024-2025):時短でも維持できる
2024年6月、保育園送り迎えのため時短勤務へ。基本勤務は月150→100時間(約3分の2)。手取りは2024年510万円、2025年579万円。
残業ゼロに近い時短でも、前職の安定期最終年(2022年=406万円)を超え続けています。
デンパパ時短は、キャリアの終わりじゃない。
自分の家計簿で証明できたとき、このブログを始めようと決めました。
👉 この時短の1年(何が減り、何が減らなかったか)は 「時短勤務で給料が減るのが怖かった僕が、手取り500万を守れた理由【家計簿8年公開】」 に全部書きました。
まとめ:「降りない」キャリア戦略の正体
このブログのテーマは「降りないキャリア戦略」。大企業を辞めて起業するという意味ではありません。
会社員の立場を維持しながら、家族時間を取り戻し、市場価値も積み上げていく。
必要なのは勘ではなく数字。家計簿8年分があるから、転職前後の変化を数字のまま語れます。
2度落ちた経験から、伝えたいこと
- 賢く動いても、1度で決まるとは限らない
- 落ちた後に、もう一度動けるかどうかが結果を決める
- 応募社数は少なくていい。「活きる場所を1つ見極めて、集中する」
もし今、エクセルの前で動けなくなっている大企業パパがいたら、
この記事の数字が、何かの参考になればうれしいです。
この8年分の家計簿を、控除の全項目分解つきの原本Excel(匿名化版)として公開する準備を進めています。第1報はこのブログで出します。
あなたの家計簿は、次の一歩を、すでに教えてくれているはずです。
転職のテーマで書いた記事
- 応募社数2社で内定。転職を決めた「3つの見極め」
- 転職を妻に反対されなかった相談のしかた【実際に話した3つのこと】
- 住宅手当と借り上げ社宅、得なのはどっち?両方使った僕の答え
- 残業代に頼らない家計の作り方【手取りの6割が残業代だった僕の3ステップ】
⚡