転職の条件提示の「住宅手当あり」は、良さそうに見えます。でも前の会社が「借り上げ社宅」なら、本当にプラスの変化でしょうか。
僕は転職で借り上げ社宅の会社から住宅手当の会社へ移りました。両方を使った立場から、正直な損得を書きます。
この記事の結論
① 住居コストだけで比べるなら、借り上げ社宅の圧勝(非課税+会社負担が大きい)
② 住宅手当は税金がかかる。その代わり「現金の自由」がある
③ 転職時に確認すべきは3つ——支給額・年齢や年数の制限・方式(社宅か手当か)
書いてる人:30代パパ/電力大手 約7年→通信大手4年目/1児の父。前職で借り上げ社宅、現職で住宅手当の両方を利用。家計簿は2018年から自分で管理。詳しい経歴
結論:制度の「型」が違うと、同じ家賃でも手元に残るお金が変わる
 デンパパ
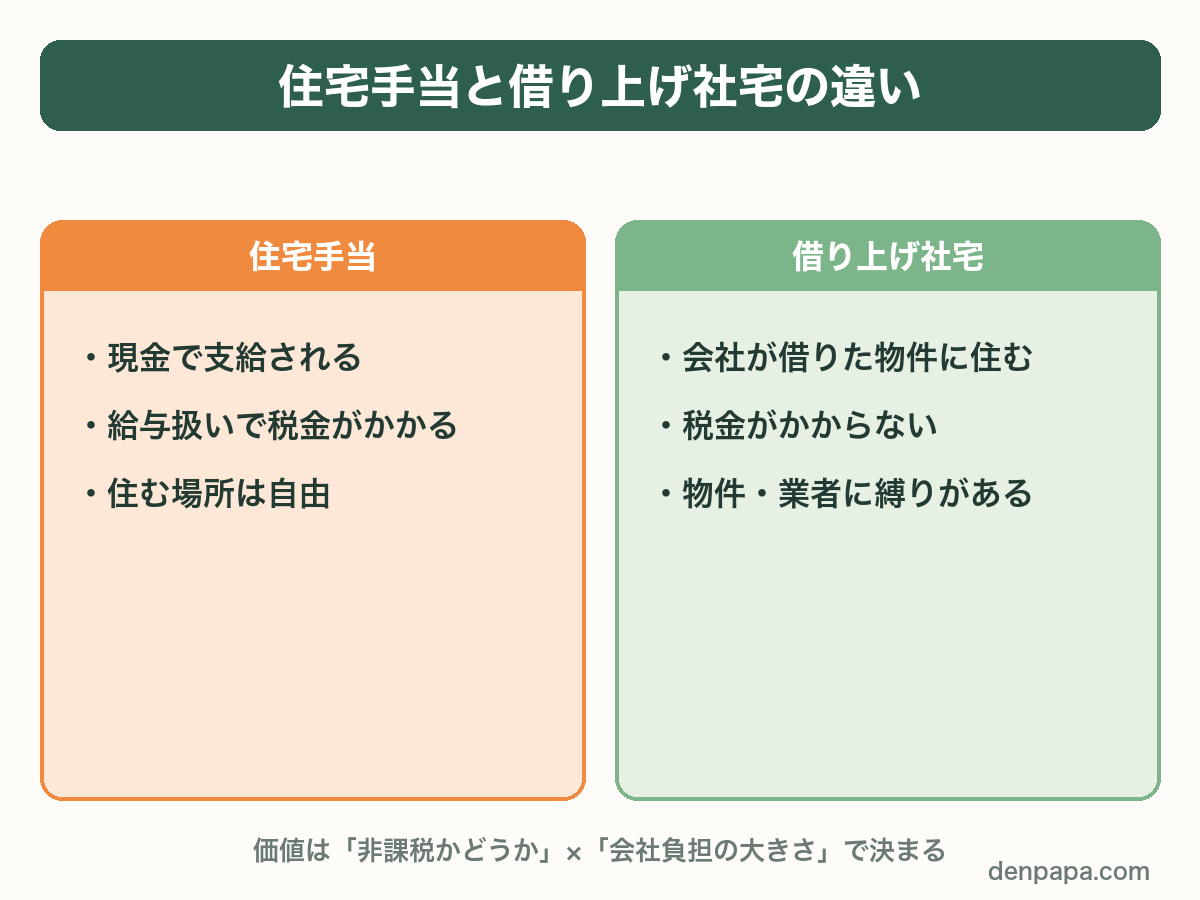
| 借り上げ社宅(前職) | 住宅手当(現職) | |
|---|---|---|
| 仕組み | 会社が借りた物件に住み、自己負担は家賃の2割ほど | 現金で支給される(額や回数は会社によって大きく違う) |
| 税金 | かからない(給与扱いではないので、税金の対象外) | かかる(給与所得として所得税・住民税の対象) |
| 実質の重み | 家賃15万円の物件なら会社負担は月12万円相当 | 例えば年100万円の手当なら、税金を引いた実質は70万円台のイメージ |
| 自由度 | 低い(会社指定の業者・物件の縛り) | 高い(どこに住んでも現金で支給) |
家賃15万円なら自己負担は3万円ほど。差額の月12万円相当を、税金ゼロで会社が持ってくれているのと同じです。年に直せば140万円規模。
福利厚生の価値は「額面」ではなく、「非課税かどうか」×「会社負担の大きさ」で決まる。
この記事が向いていない人
- 持ち家・実家住まいの人(賃貸前提の比較です)
- 住宅制度より年収総額の構造を知りたい人 → 転職で手取りが1.6倍になった話 へ
- フリーランス・自営業の人(会社員の福利厚生が前提です)
正直に書く:僕は住宅制度では「損する転職」をした
住居コストだけなら、非課税で会社負担の大きい借り上げ社宅の方が得でした。住宅手当型になって額面は増えましたが、課税されるぶん実質は目減りし、家賃も全額自分で払う形になりました。
それを把握したうえで転職しました。当時の職場が残業前提で、住宅制度の損得より、働き方を変える方が重要だったからです。
デンパパそれぞれの落とし穴
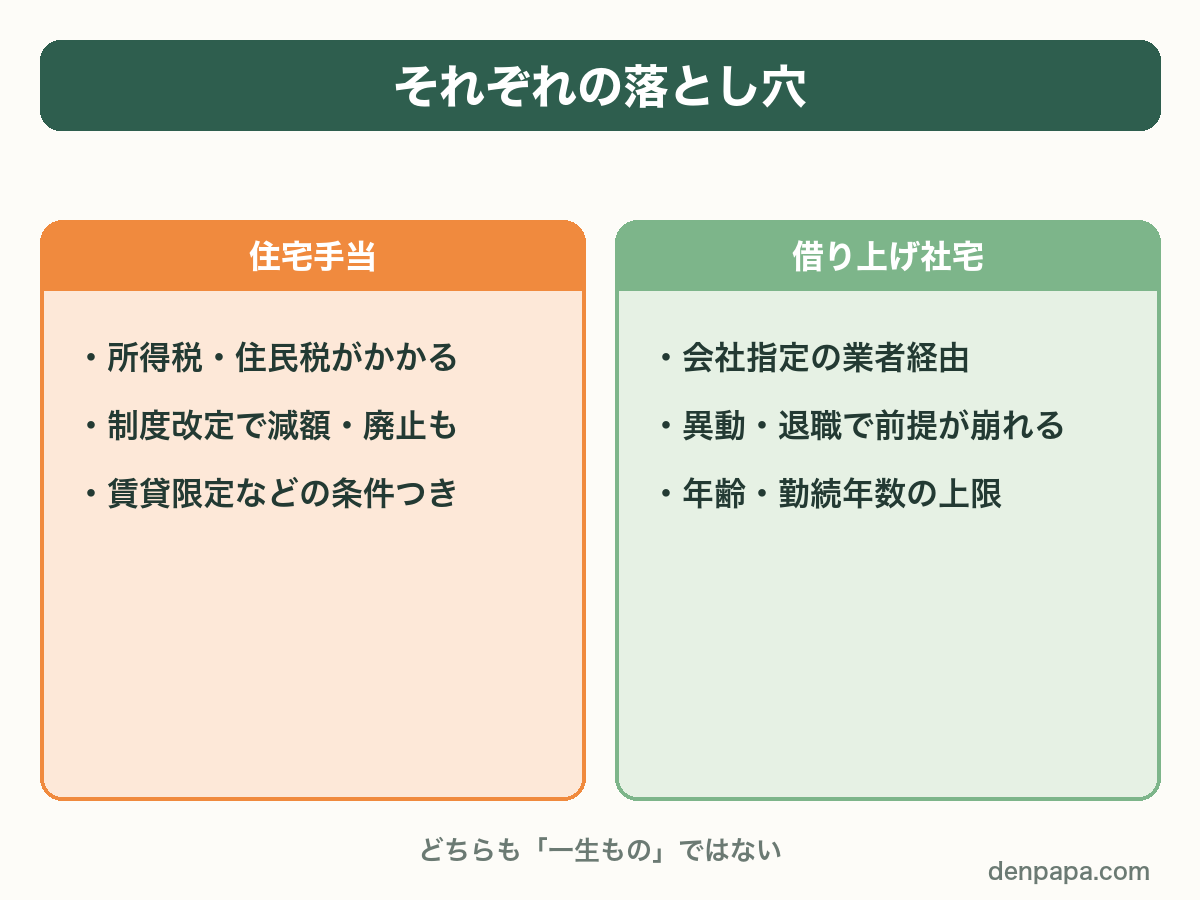
借り上げ社宅の落とし穴:縛りの強さ
物件探しも契約も会社指定の業者経由で、選べる範囲が狭い。住まいが会社に紐づくので、異動・退職で前提が崩れます。年齢・勤続年数の上限がある会社も多い。
住宅手当の落とし穴:課税と「消える」リスク
給与所得として所得税・住民税がかかるので、額面100万=手取り100万ではありません。制度改定で減額・廃止されうるうえ、賃貸限定などの条件つきも多い。
転職の条件提示で確認すべき3つ(そのまま聞けます)
条件提示・オファー面談で確認する3つです。
- 「住宅制度は借り上げ社宅型ですか、手当(現金支給)型ですか」
- 「支給額(または自己負担割合)はどれくらいですか」
- 「年齢や勤続年数の制限はありますか」——期限つきは珍しくない
この3つの答えで、年収の数十万円の差がひっくり返ることがあります。僕の転職後の手取り+256万円の内訳でも、住宅制度の差はかなりの割合を占めました。
デンパパ次に困ること:「制度を含めて、結局どの会社が自分に合うのか」
- 給与と制度の全体像 → 大企業から大企業へ転職したら、手取りが1.6倍になった話
- 会社の見極め方 → 応募社数2社で内定。転職を決めた「3つの見極め」
- 時短でも住宅手当は満額だった話 → 時短勤務でも手取り500万を維持できた理由
得な型を知ったうえで他の条件を優先するのは戦略。知らずに数十万円を落とすのは、ただの見落とし。条件表を見るときは、家賃の欄の向こう側にある「型」まで見てください。
この記事の親ページ(転職のまとめ) → 大企業から大企業へ転職したら、手取りが1.6倍になった話
⚡