残業が減った月に、通帳を見て息が止まる。この経験がある人は、残業代が生活費に組み込まれています。
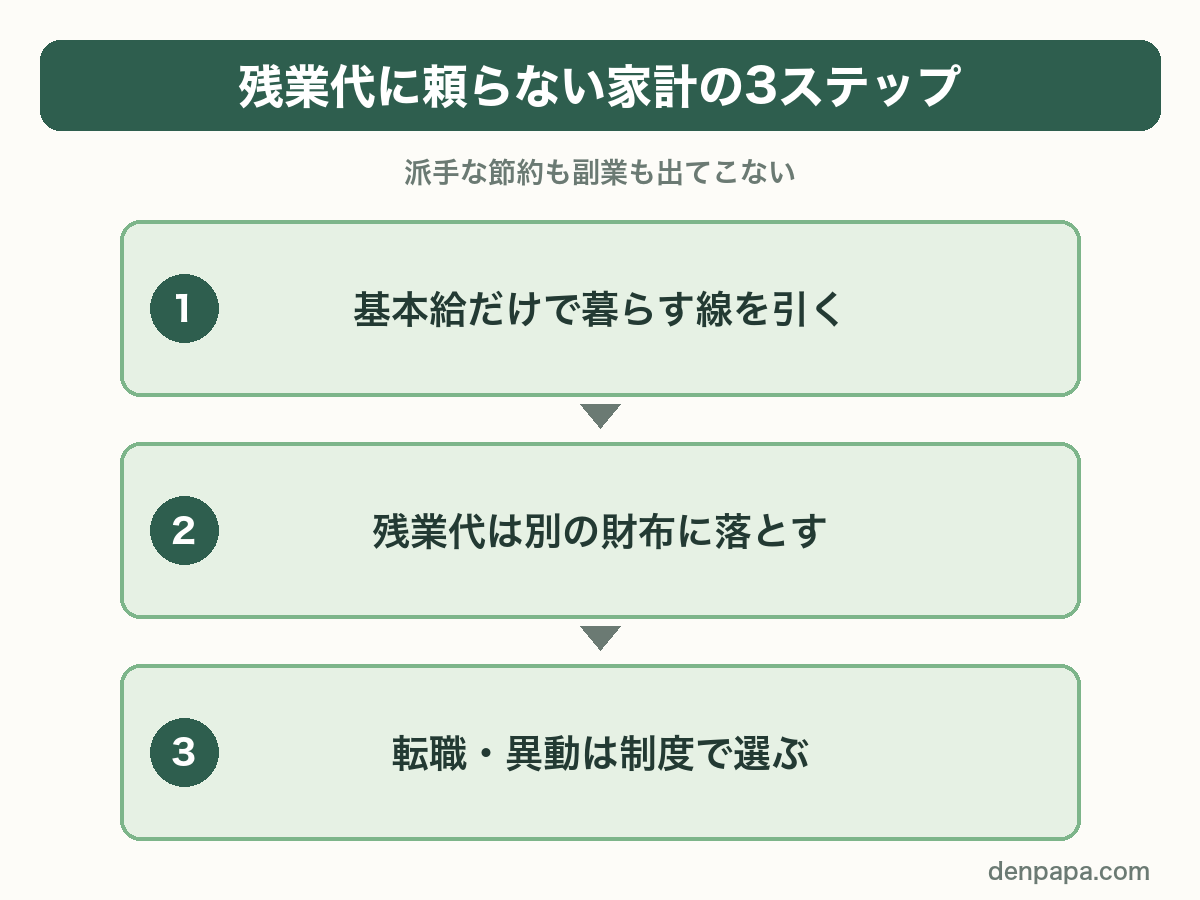
僕は電力会社にいたころ、手取りのおよそ6割が残業代でした。基本給が少なく、月80時間の残業が当たり前の時期もあった。家計の設計としては危うい。残業がなくなれば手取りは半分以下で、時短も転職も選べません。やったのは3つだけです。
①基本給だけの手取りで暮らす線を引く。
②残業代は生活費に入れず、別の財布に落とす。
③転職や異動では「残業なしで手取りが上がる制度」を選ぶ。
書いてる人:30代パパ/電力大手 約7年→通信大手4年目/1児の父。家計簿は2018年から自分で管理。詳しい経歴
この記事が役に立たない人
- 固定残業代や裁量労働で、残業代が月ごとに変動しない人
- 家賃だけで手取りの半分を超えている人
- 残業がほぼゼロで、基本給に不満もない人
残業代は悪くない。悪いのは「生活費に組み込む設計」
残業代で稼ぐこと自体を否定する記事ではありません。あの時期に貯めたお金が、のちの時短と転職を支えています。
問題は1つだけ。残業代を前提に家計を組むと、残業が減った瞬間に生活が回らなくなる。残業が減る場面は、思っているより多い。
- 時短勤務
- 部署異動
- 転職
- 会社の方針転換
- 自分の体調
どれか1つは、たいてい起きます。だから「残業代を減らす」のではなく、「残業代がなくても回る家計」を先に作る。
ステップ1:基本給だけの手取りで暮らす線を引く
当時は社宅の費用が給料から天引きされていました。残った手取りの中で暮らすことを、徹底的に意識しました。
貯蓄も積立も、この中から出す。貯蓄は残業代を待たない。ここが線です。やり方は3つ。
- 家計簿で「基本給だけの月の手取り」を出す
- 固定費・生活費・貯蓄が、その中に収まるか確認する
- 収まらないなら、収まるまで固定費を削る
家計簿8年で、いちばん効いたのはこの1回の線引きでした。
ステップ2:残業代は「別の財布」に落とす
線が引けたら、残業代は生活費に混ぜません。貯蓄か積立か、特別費へ。特別費は旅行や子ども用品のような、毎月はないけれど確実に来る出費です。
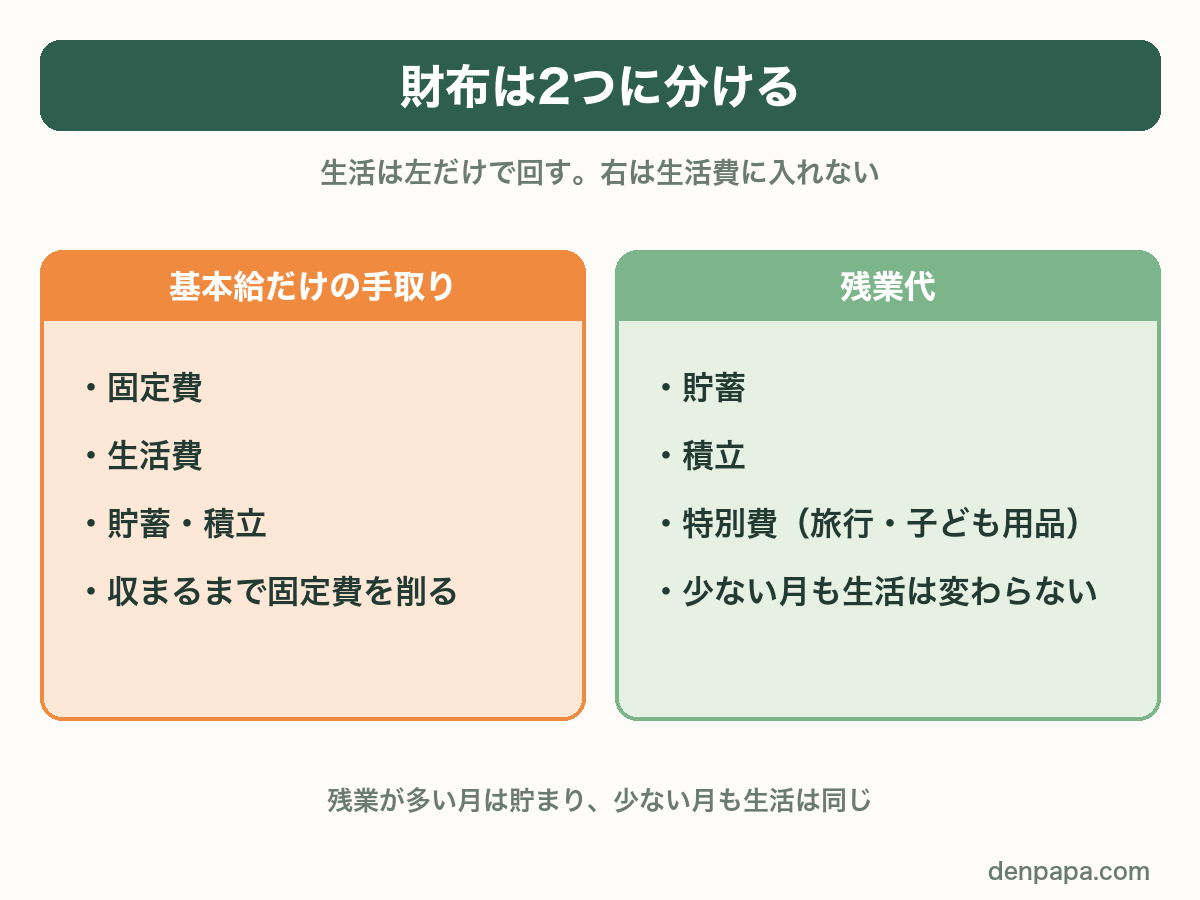
月ごとの手取りの上下が、生活の上下にならなくなります。
いまの会社でも残業は月30時間ほどありますが、扱いは同じ。積立と貯蓄の原資で、生活費には入れていません。
 デンパパ
ステップ3:転職や異動では「制度」を見る
ステップ1と2で家計は守れます。ただ、残業代が手取りの6割という構造は、会社を変えないと変わりませんでした。
転職で確認したのは、年収の総額より中身です。
- 基本給の比率
- 賞与が何ヶ月分か
- 住宅手当がいくら出るのか
同じ年収でも、基本給が厚い会社と残業代で積み上がる会社では、残業ゼロのときの手取りがまるで違います。転職後は残業をしなくても手取りが上がりました。実額は転職で手取りが1.6倍になった話に全部書いています。
つまずきやすい箇所:残業を減らすと評価が下がる不安
正直に書くと、ある程度その通りでした。長時間働く人は「働いている」と見られる。減らせば、その逆になります。
僕はここを受け入れて、成果を出し続けることに集中しました。時間が経てば、評価は変わっていく。
デンパパ家計を先に固めておくと、評価の揺れに耐えられます。
そのまま使える、依存度の確認
家計簿があるなら、この1問で足ります。
「今月、残業がゼロだったら赤字になるか」
イエスなら、残業代が生活費に入っています。数字で出すなら、
直近3ヶ月の残業代の合計 ÷ 直近3ヶ月の手取りの合計
僕は6割でした。3割を超えていれば、ステップ1から始める価値があります。
デンパパ家計を固めたら、次に困ること
残業代に頼らない家計ができると、次に見えてくるのは「そもそも基本給が厚い会社に移るかどうか」です。僕が転職で手取りをどう変えたかは、8年分の家計簿の実数で書きました。
逆に、収入が減る選択を考えている人は、時短で手取りが減っても家計が回った記録と、きつくならなかった3つの準備が参考になるはずです。残業代を別財布にしていたことが、そこでも効きました。
この記事の親ページ(転職のまとめ) → 大企業から大企業へ転職したら、手取りが1.6倍になった話