時短勤務にして最初の給料日。明細を開いて、数秒固まりました。
手取りは月10万円超、ざっと12万円ほど減っていました。新卒の頃の給料みたいだな、と思いました。
減ることは分かっていたし、計算もしていました。それでも落ち込みました。30分くらい。ただ、時短の1年間で家計が「きつい」と感じたことは一度もありません。この差がどこで生まれるのかを書きます。
この記事の結論
① きつさは時短後の節約ではなく「時短前の準備」で決まる
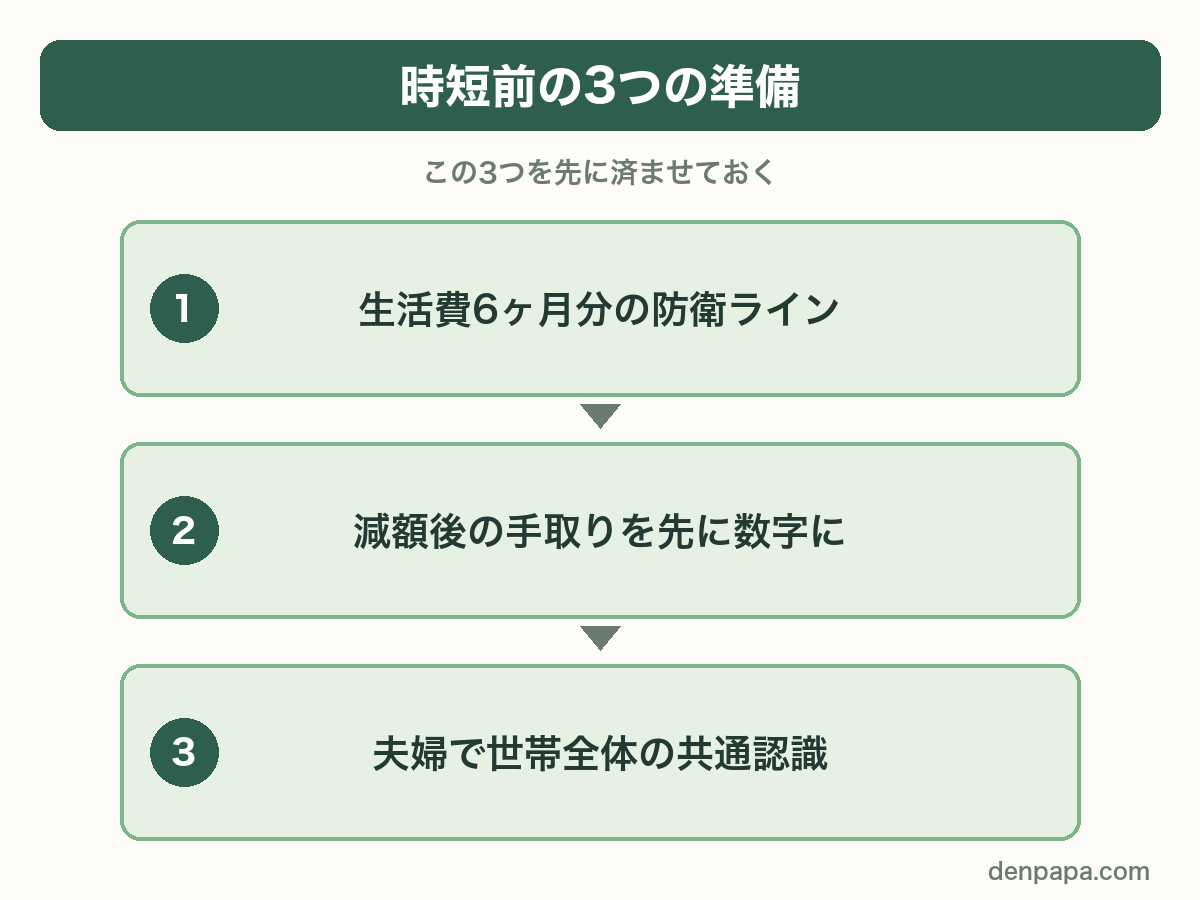
② 準備は3つ——生活費6ヶ月分・減額の想定内化・夫婦の世帯視点
③ 積立投資は削らず、想定済みの貯蓄から補填する
書いてる人:30代パパ/電力大手 約7年→通信大手4年目/1児の父。2024年6月〜2025年6月に1日5時間の時短勤務を経験。家計簿は2018年から自分で管理。詳しい経歴
結論:きつさは「時短前の3つの準備」で決まっていた
時短の給料減がきつくなるかどうかは、減った後のやりくりでは、ほぼ挽回できません。分岐点は時短に入る前にあります。
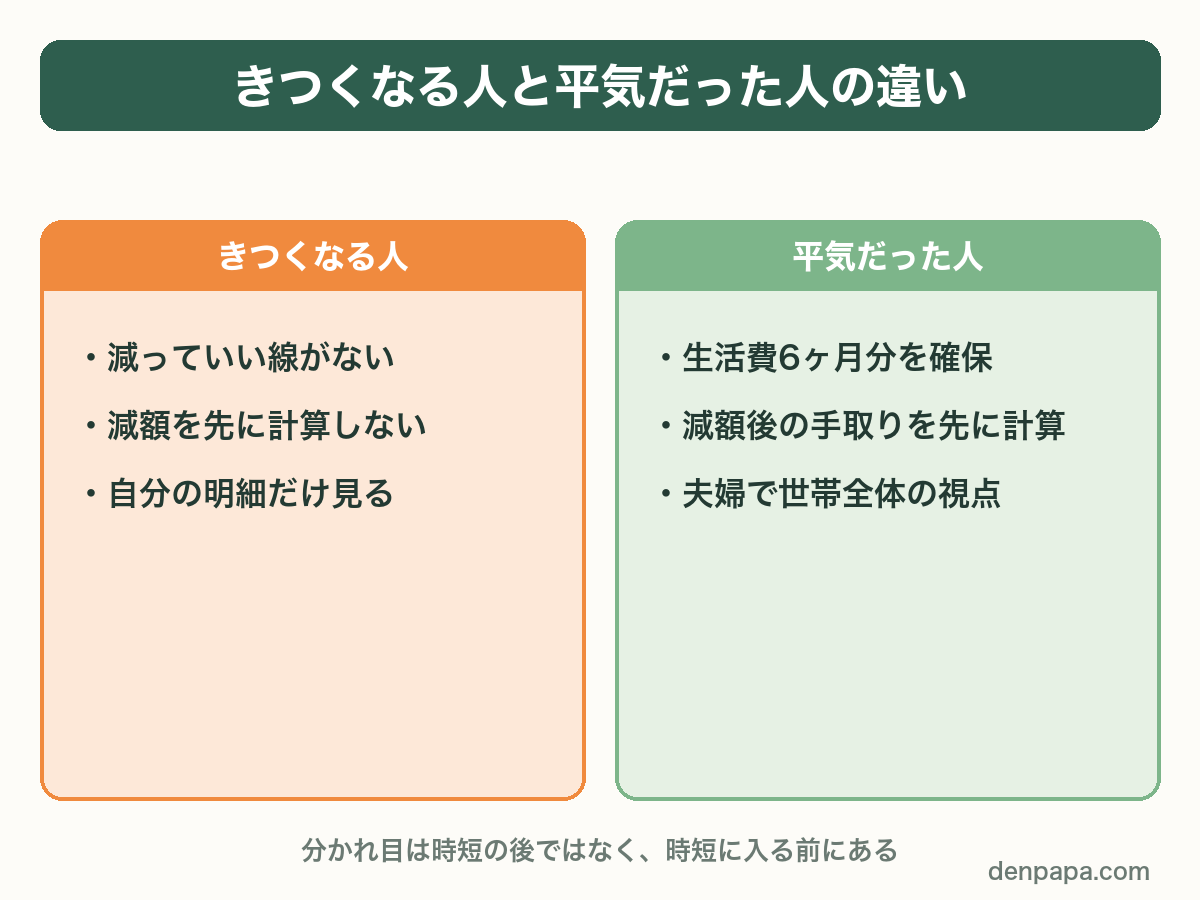
右側の3つがないまま時短に入っていたら、僕でもきつくなっていたと思います。
いま時短中で「きつい」と感じている人は、後半の「それでもきついときに選べる3つ」から読んでください。
この記事が向いていない人
- 「そもそもいくら減るのか」を知りたい人 → 先に 時短勤務でも手取り500万を維持できた理由 へ
- 時短を取るかどうか自体を迷っている人 → 同上の記事で「確認すべき3つ」から
- フリーランス・自営業の人(会社員の給与と世帯家計が前提です)
月10万円超減った、僕の家計のリアル
想像していても、実物は「くる」
金額は事前の計算どおり。ズレはありませんでした。それでも実物の明細を見ると、気持ちは動きます。30分ほどして「想定どおりだな」と確かめて、終わりです。
 デンパパ
給料が減ってへこむのは正常な反応です。準備していた僕でも、そうでした。家計が揺れるかどうかは別の話です。
きついのは、金額より「先月との落差」
こたえたのは金額の大きさより、先月の明細との落差でした。見慣れた振込額が急に下がると、気持ちが追いつきません。
落差は賞与でもう一度来ます。賞与は、僕の会社の場合、働いた時間に比例して決まります。減ったのは iPhone 何台かぶんでした。
「割に合わない」と感じたら、時間あたりで見る
減った明細を見ていると、割に合わない気がしてきます。そんなときは、手取りを働いた時間で割ってみてください。
時短中の僕は、1時間あたり約3,270円。フル勤務のときは約2,900〜3,250円でした。下がっていません。減ったのは、働く時間のぶんだけです。
自分の減り方が普通なのかは、時短勤務で給与はいくら減る?計算式と我が家の実例で確かめられます。僕は勤務を3分の2にして、年間の手取りが77%でした。
変えなかったもの:将来への積立
収入が減ると、真っ先に削りたくなるのが積立投資です。僕はつみたてNISAの積立額を1円も変えませんでした。
減った分を吸収するのは、そのために貯めておいた貯蓄の役目。未来への積立はそのまま守る。
赤字の月は貯蓄から補填しました。同じ「貯蓄が減る」でも、事前に決めてあれば意味が変わります。
デンパパきつくならないための「時短前の3つの準備」
準備1:生活費6ヶ月分の防衛ラインを作る
僕の目安は生活費の6ヶ月分。この線があると、月々の赤字は「計画の範囲内」に変わります。金額の大小より、「ここまでは減ってもいい」という線を自分で引いてあることが効きます。線がないと、減るたびに不安が湧きます。
準備2:減額後の手取りを、先に数字にしておく
基本給は、僕の会社の場合、短くした時間の割合どおりに減りました(計算式と項目別の表にまとめています)。先に「月いくらになるか」を数字にしておくと、給料日のショックが「想定どおり」という確認作業に変わります。
準備3:夫婦で「世帯全体」の損益で共通認識を作る
ここが一番大事です。うちでは時短を、僕ひとりの収入の話にせず、「世帯全体の話」として共有していました。
最初の給料日、妻の反応は「減っちゃったねー」と明るいものでした。金額は先に話してありましたし、これからは時間ができる、という前提が2人にあったからだと思います。
僕が時短になったことで妻は仕事がやりやすくなり、世帯全体で見ればプラス。自分の明細だけを見て卑屈になる必要はありませんでした。
時短勤務の給料がそれでもきついときに選べる3つ
すでに時短中で「きつい」と感じている人にも、選べる手が3つあります。
1. 家計で受ける:いまからでも「減っていい線」を引く
準備1の線引きは、時短に入った後でもできます。いまの貯蓄のうち「ここまでは使っていい」額を決めて、赤字の月はそこから出す。僕は積立を止めるより先に、この貯蓄を使いました。
2. 残業で少し戻す
残業代は、僕の会社の場合、時短中でも残業した分だけ出ます。僕も月30時間ほど残業していました。
ただ、基本給と賞与に掛かる割合は時短のままですし、残業を増やすほど、時短で作った時間も減っていきます。どこまで戻すかは夫婦で決めます。
3. フルタイムに戻す時期を決める
僕は最初から「幼稚園に入るまでの1年」と期限を決めていて、約1年で時短を終え、2025年7月にフルタイムへ戻りました。
デンパパ戻す手続きと時期は会社によって違います。人事に聞いておくと、続けるか戻すかを決めやすくなります。
夫婦の話し合いで確認する3つの質問(そのまま使えます)
続けるか戻すかで迷ったときも、夫婦で確認するのはこの3つです。
- 「毎月いくら減る見込みか、2人とも数字で言える?」
- 「赤字が出た月はどこから補填するか決めてある?(貯蓄?積立の減額はしない?)」
- 「この時短は世帯全体で見て何を得るための選択か、一致してる?」
3つとも即答できるなら、給料が減っても家計は揺れません。1つでも詰まるなら、それを話すのが先です。
「世帯全体で話す」を転職のときにどうやったかは、転職を妻に反対されなかった相談のしかたに書きました。時短の相談も、組み立ては同じです。
次に困ること:「じゃあ、実際いくら減って、何が減らないのか」
準備の話が腹落ちしたら、次は自分のケースの数字です。
- 減るもの・減らないものの実数 → 時短勤務で給料が減るのが怖かった僕が、手取り500万を守れた理由【家計簿8年公開】
- そもそも収入の土台を上げる話 → 大企業から大企業へ転職したら、手取りが1.6倍になった話
時短の1年で確信したことを、最後に。
いくら時間があっても、お金がないと家族の生活はうまくいかない。
でも、お金だけあっても、家族との時間は取り戻せない。
だから、時間かお金かの二択で選ばない。両方が回る線を先に設計してから時短に入る。きつくなるか、平気でいられるかは、そこで決まります。
この記事の親ページ(時短・育児のまとめ) → 時短勤務で給料が減るのが怖かった僕が、手取り500万を守れた理由【家計簿8年公開】
⚡