生活防衛資金は「生活費の3〜6ヶ月分」と言われます。幅があるぶん、自分はどこに置けばいいのかが決めにくい。共働きなら短くていい、という話も聞きます。
僕は共働きですが、生活費6ヶ月分を基準にしています。この基準があったから、時短勤務も転職も、家計の心配を脇に置いて決められました。手取りが月12万円ほど減った時短の1年も、減った分はこの貯蓄から出して乗り切れました。
この記事では、いくら必要かの出し方、共働きでも6ヶ月にした理由、作る順番4つ、崩していい時とだめな時を、順に書きます。
この記事の結論
① 防衛ラインは「月の生活費 × 6ヶ月」で出す
② 共働きでも、片方の収入が減る前提で6ヶ月
③ 順番は、生活費の確定 → 置き場 → 残業代と賞与を回す → 届いたら積立
書いてる人:30代パパ/電力大手 約7年→通信大手4年目/1児の父。家計簿は2018年から自分で管理。時短勤務は2024年6月〜2025年6月、約1年間の実体験です。 詳しい経歴
結論:共働きでも、僕の防衛ラインは生活費6ヶ月分
生活防衛資金は、収入が減ったり止まったりしたときに、生活を止めないためのお金です。これを「防衛ライン」と呼んでいます。ここまでは減ってもいい、という基準を先に決めておく。その意味です。
目安は生活費の3〜6ヶ月分と言われ、共働きは片方の収入が残るので単身より短くてよい、ともされます。僕が6ヶ月にしたのは、このお金を「失業への備え」だけでなく、時短や転職のように、自分で選んで収入を減らす決断の燃料として使うからです。
時短の1年、僕の手取りが減った分は、この6ヶ月分から出しました。貯蓄は減りましたが、世帯の収支は赤字になっていません。積立投資も1円も減らしていません。守る側と使う側を分けてあったので、迷いませんでした。
この記事が向いていない人
- 時短で手取りがいくら減るのかを先に知りたい人 → 時短勤務で給与はいくら減る?計算式と我が家の実例 へ
- 残業代が手取りの大半で、まず家計の土台を作りたい人 → 残業代に頼らない家計の作り方 へ
- 投資商品や預け先の比較を探している人(この記事は「いくら・どの順で」の話で、商品の話はしません)
生活防衛資金はいくら必要か|月の生活費 × 6ヶ月で出す
計算は掛け算ひとつです。月の生活費に、何ヶ月分持つかを掛けます。
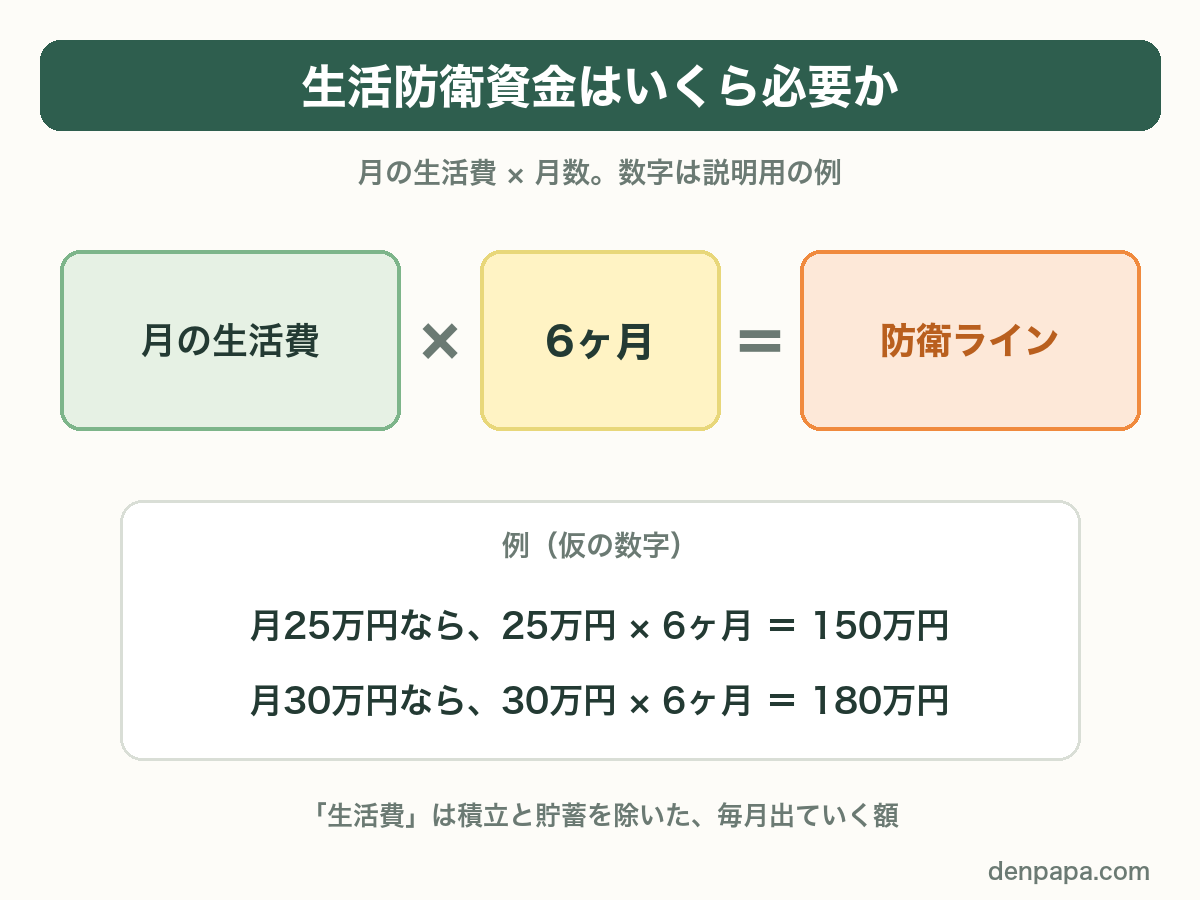
月の生活費 × 6ヶ月 = 防衛ライン
例で計算します。月の生活費が30万円の家庭なら、30万円×6ヶ月で180万円。25万円なら150万円です。この30万円や25万円は説明用の仮の数字で、我が家の生活費ではありません。
ここでいう「生活費」は、家賃や住宅ローン、食費、光熱費、通信費、保険料、保育料のように、毎月出ていく額の合計です。積立と貯蓄は含めません。生活を止めないための額なので、増やす側のお金は外して数えます。
月の生活費を1円単位で出す必要はありません。直近3ヶ月の支出を平均して、千円の位で丸めれば足ります。精度は後でいい。まず基準を決める。
共働きなのに6ヶ月にした理由
収入が2本あっても、片方は減る前提で見る
共働きは収入が2本あります。片方が止まっても、もう片方が残る。だから防衛ラインは短くていい、という理屈は分かります。
ただ、我が家で実際に起きたのは「止まる」でなく「減る」でした。僕が時短勤務にして手取りは月12万円ほど減り、年間で見ると662万円から510万円、フル勤務の77%になりました。妻の収入はそのままで、世帯の収支は赤字になっていません。それでも、僕の手取りが減った分だけ貯蓄は減りました。どこまで減っていいかが先に決まっていたので、減っていく残高を見ても慌てずに済みました。
時短だけではありません。転職の間の空白、育休、体調。収入が2本ある家計は、裏を返せば、どちらかが減る場面も2人分あるということです。片方が減っても暮らしを変えずに済む長さとして、僕は6ヶ月を取りました。
 デンパパ
6ヶ月あると、時短も転職も「数字で」決められた
僕が時短に入ったのは、辞めるつもりで課長に切り出したあと、会社から提案された形でした。あのとき家計の心配をしていたら、切り出せていません。支えになったのは、6ヶ月分という基準と、別の場所でも働けるという手応えです。
時短の1年を「幼稚園に入るまで」と期限を切れたのも、同じ理由です。1年のあいだ貯蓄が減っても、6ヶ月分あれば足りる計算でした。戻れる選択肢と、使っていい貯蓄。この2つがあると、時短は怖くありません。時短の1年の収支は時短勤務でも手取り500万を守れた理由に書いています。
残業代が手取りの6割だった頃は、基準がなかった
前の会社では、手取りのおよそ6割が残業代でした(当時の感覚の数字です。家計簿で2022年の1年分を集計すると、収入の約32%でした)。月80時間の残業が当たり前の時期もあります。残業が減る月を想像すると、怖かった。あの頃に足りなかったのは貯蓄の額より、「ここまでは減っていい」という基準でした。残業代を生活費に入れない家計に組み替えた話は、残業代に頼らない家計の作り方にまとめています。
生活防衛資金を作る順番【4ステップ】
順番が大事です。生活費が決まらないうちに貯め始めると、いくらで終わりかが分からず、積立へ移るタイミングを逃します。
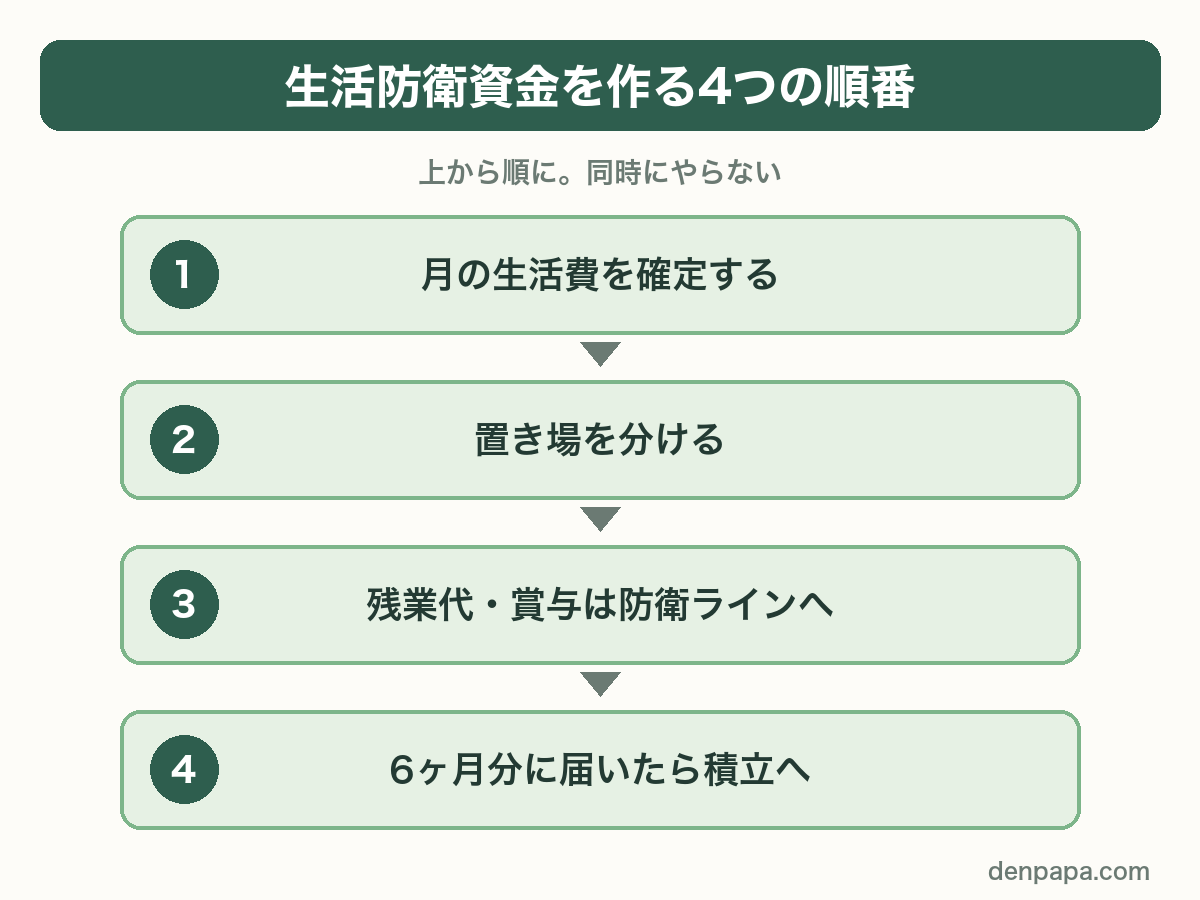
手順1:月の生活費を確定する
家計簿があるなら、直近3ヶ月の支出合計を3で割ります。ないなら、通帳と明細で「毎月出ていく額」を書き出します。僕は振込額ベースの家計簿を2018年からつけているので、ここで迷うことはありませんでした。
ひとつだけ注意があります。残業代や賞与が入った月の支出は、ふだんより膨らみがちです。生活費は「基本給だけの手取りで暮らしたときの額」で見ます。この見方は、残業代に頼らない家計の作り方と同じ考え方です。
手順2:置き場を分ける
防衛ラインは、生活費の口座とも、積立とも分けて持ちます。同じ口座に置くと、残高が多く見えて使ってしまうからです。混ぜない。これだけです。
置き場の条件は2つ。すぐ引き出せること、値動きがないこと。この2つを満たすのは預金で、金利で増やす場所ではなく、減らさずに置いておく場所だと割り切ります。どこの預金にするかは、この記事では触れません。
手順3:残業代と賞与は生活費に入れず、防衛ラインへ回す
生活費が基本給だけの手取りで回るなら、残業代と賞与は丸ごと防衛ラインに回せます。月によって額が違うお金を、生活費に混ぜないのがコツです。
残業が多い月は貯まり、少ない月は貯まらない。それでいい。生活は変わらないので、残業の増減が暮らしの増減になりません。僕はいまの会社でも残業代の扱いは同じで、生活費には入れていません。
手順4:6ヶ月分に届いたら、積立へ回す
防衛ラインが6ヶ月分に届いたら、そこで止めます。それ以上は貯めません。以後の残業代と賞与は、積立と特別費に回します。特別費は旅行や子ども用品のように、毎月はないけれど確実に来る出費です。
止める理由は、防衛ラインをいくら積んでも生活は守れるだけで、増えはしないからです。守る額が決まったら、増やす側に回す。この順番で、防衛ライン→積立の形を作りました。
僕の使い方:時短の1年、減った分は防衛ラインから出した
時短勤務に入って最初の給料日、明細を見て落ち込みました。30分ほどです。金額は事前に計算していたので、ショックはすぐ「想定どおり」の確認に変わりました。
その1年、手取りが減った分は防衛ラインから出しました。積立は1円も変えていません。収入が減ると真っ先に積立を削りたくなりますが、減った分を受けるのは、そのために貯めておいた防衛ラインの役目です。
デンパパ妻の反応も「減っちゃったねー」と明るいものでした。減る額を先に話してあり、減った分をどこから出すかも決めてあったからです。夫婦で確認したのは3つです。
- 毎月いくら減る見込みか、2人とも数字で言えるか
- 減った分をどこから出すか決めてあるか
- この時短は世帯全体で見て何を得るための選択か、一致しているか
3つとも即答できるなら、給料が減っても家計は揺れません。きつくなる人と平気だった人の分かれ目は、時短勤務で給料がきつい人と、平気だった人の違いに書きました。
崩していい時・だめな時【表】と、戻し方
使うために貯めたお金です。ただ、何にでも使っていいわけではありません。僕の基準を表にします。
| 場面 | 判断 | 理由 |
|---|---|---|
| 時短・転職・育休で収入が減る月の補填 | 使う | このために貯めた |
| 失業や休職で収入が止まったとき | 使う | 本来の役目 |
| 家電の故障や急な医療費 | 使う | 生活を止めないため。戻す期限を決める |
| 旅行や大きな買い物 | 使わない | 特別費で先に用意する |
| 積立を増やす原資 | 使わない | 置き場が違う。崩して投資に回さない |
分かれ目は「収入が減ったか、止まったか」です。収入は変わらないのに欲しいものがある、という場面では使いません。そこで使うと、ただの貯金箱です。
崩したあとの戻し方
崩した分は、翌月から残業代と賞与を優先して戻します。手順3に戻るだけです。6ヶ月分に戻るまでは、積立の増額はしません。いまの積立は続けます。
時短のように「いつまで減るか」が決まっている場合は、終わる時期と、戻し終える時期を先に決めておきます。僕の場合は時短を1年と決めていたので、戻し始める時期も最初から見えていました。
デンパパ生活防衛資金でよくある質問
- 生活費には何を含めますか?
家賃や住宅ローン、食費、光熱費、通信費、保険料、保育料のように、毎月出ていく額です。積立と貯蓄は含めません。賞与払いがあるなら、月割りにして足しておくと実態に近づきます。
- 共働きなら3ヶ月分でよいと聞きました
一般にはそう言われます。片方が止まっても、もう片方が残るからです。僕は「止まる」より「減る」場面に使うために6ヶ月にしました。時短や転職を自分で選びたい人は、長めに取るほうが決断しやすいと思います。
- 防衛ラインが貯まるまで、積立は止めるべきですか?
止めるかどうかは、家計ごとの判断です。僕の場合は、時短に入る時点で防衛ラインが6ヶ月分あったので、手取りが減った1年も積立を止めずに済みました。
- 6ヶ月分を超えたら、どうしますか?
超えた分は積立か特別費に回します。防衛ラインは生活を守るお金で、増やすお金ではありません。基準を決めたら、それ以上は増やさないのが僕のやり方です。
- いくら減るか分からないと、6ヶ月分で足りるか不安です
先に減る額を計算します。時短なら、基本給に勤務時間の割合を掛ければおおよそ出ます。計算のしかたは時短勤務で給与はいくら減る?計算式と我が家の実例にまとめました。減る額が見えれば、6ヶ月分で何ヶ月ぶんの減りを受けられるかも見えます。
次に困ること:「基準はできた。収入が減る月、実際にいくら減るのか」
基準ができたら、次は減る額の見積もりと、減った月の家計の受け方です。
- 時短で手取りがいくら減るか、計算式と我が家の実例 → 時短勤務で給与はいくら減る?計算式と我が家の実例
- 減っても家計がきつくならない、時短前の3つの準備 → 時短勤務で給料がきつい人と、平気だった人の違い
- 残業代が多くて生活費の基準が決まらない人 → 残業代に頼らない家計の作り方
生活防衛資金は、貯める額より「ここまでは減っていい」と決めてあることが効きます。6ヶ月分という基準が、時短と転職の決断を軽くしてくれました。
この記事の親ページ(家計のまとめ) → 残業代に頼らない家計の作り方【手取りの6割が残業代だった僕の3ステップ】